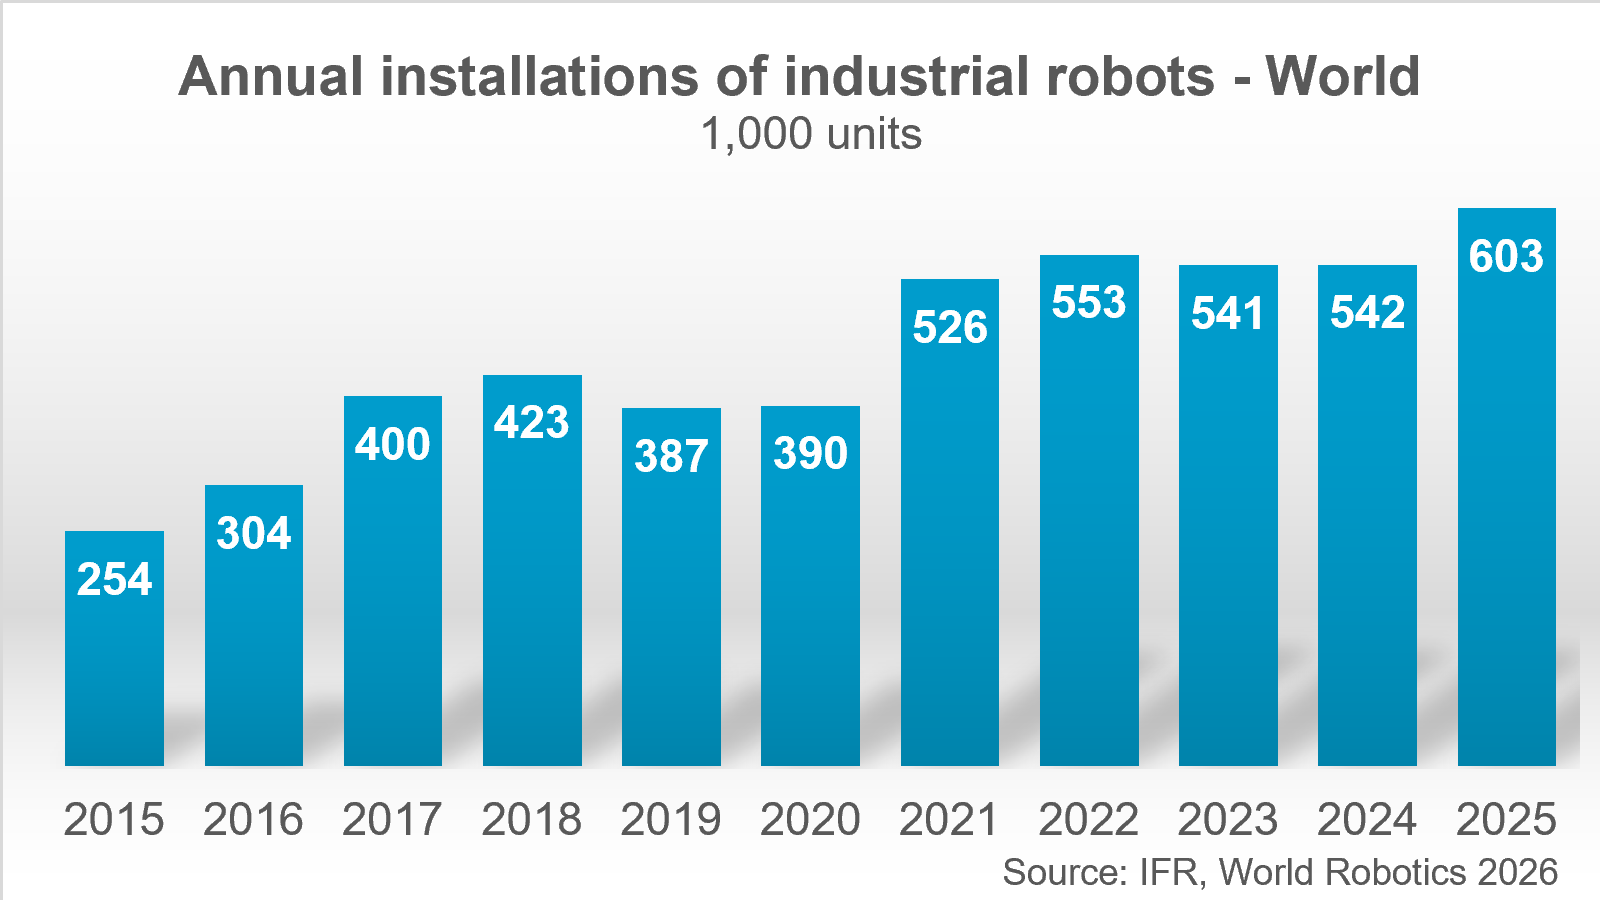
Le parc mondial de robots industriels a franchi le seuil des cinq millions d’unités en service fin 2025. Selon le rapport World Robotics 2026 publié ce 24 septembre par la Fédération internationale de robotique (IFR), les usines ont installé plus de 600 000 nouveaux robots en un an, soit une hausse de 11 %.
Ce niveau constitue un record et confirme une accélération après plusieurs années de croissance plus irrégulière. Le nombre de robots opérationnels a augmenté de 9 % sur douze mois et a plus que doublé en sept ans. L’IFR prévoit désormais 655 000 installations en 2026, puis 806 000 en 2029.
La Chine concentre près de six installations sur dix
La Chine renforce nettement sa première place. Ses usines ont installé 354 000 robots en 2025, 20 % de plus qu’un an auparavant. Le pays représente à lui seul 59 % des nouveaux déploiements mondiaux. Les fabricants chinois ont fourni 195 000 de ces machines et conservent ainsi 55 % de leur marché intérieur.
Les États-Unis passent devant le Japon et deviennent le deuxième marché mondial. Leurs installations progressent de 12 % à près de 38 500 unités. Le Japon recule de 19 %, à 36 219 robots, tandis que la Corée du Sud reste stable autour de 30 000 unités.
L’Inde demeure plus petite en volume, avec presque 10 500 installations, mais sa croissance atteint 15 % en 2025. Depuis 2020, ses déploiements ont progressé en moyenne de 27 % par an. Au Brésil, les ventes bondissent de 38 % à environ 4 300 unités, notamment sous l’effet de l’automobile.
L’Europe avance moins vite
Le bilan européen est plus contrasté. L’Allemagne reste le premier marché de l’Union européenne, mais ses installations baissent de 8 % à moins de 25 000 unités. L’Italie recule de 11 %, à environ 7 800 robots. La France reprend la troisième place européenne avec près de 4 500 installations, malgré une baisse de 8 %.
Ces chiffres décrivent surtout la robotique industrielle classique : bras de soudage, de manutention, d’assemblage ou de conditionnement. Ils ne mesurent pas encore pleinement la diffusion des humanoïdes ou des robots mobiles autonomes, dont les volumes restent bien plus faibles.
Relocalisation, pénurie de main-d’œuvre et IA
L’IFR attribue la tendance de fond à plusieurs facteurs. Les industriels cherchent à rendre leurs chaînes d’approvisionnement plus résilientes, à relocaliser certaines capacités et à compenser le manque de main-d’œuvre. La vision artificielle, les capteurs et les progrès de l’IA élargissent aussi le nombre de tâches techniquement accessibles.
La baisse du coût d’intégration joue un rôle tout aussi important. Des outils de programmation plus simples permettent à des entreprises de taille moyenne d’automatiser des opérations qui nécessitaient auparavant une forte expertise. La croissance ne devrait toutefois pas être uniforme : la Chine, les États-Unis et l’Inde tirent le marché, tandis que plusieurs pays européens traversent un cycle d’investissement plus faible.
Le seuil des cinq millions ne signifie donc pas que l’usine sans opérateur soit devenue la norme. Il montre plutôt que le robot industriel s’installe durablement comme un équipement de production, avec une dynamique désormais beaucoup plus asiatique que européenne.