Foundry Robotics a bouclé une série A de 100 millions de dollars pour agrandir son modèle d’usines d’assemblage robotisées. Mené par Marlinspike, le tour de table doit financer de nouvelles capacités capables de passer rapidement d’un produit complexe à un autre, notamment dans la défense et l’industrie.
La jeune pousse californienne ne vend pas seulement des bras robotisés ou un logiciel d’usine. Elle construit et exploite des sites où ses clients lui confient directement l’assemblage de leurs produits. Khosla Ventures, Red Glass Ventures, SE Ventures, Wing VC et Axiom Ventures participent aussi à l’opération annoncée le 28 octobre.
Une usine de 12 000 mètres carrés déjà en activité
Fondée en 2025 par Adarsh Kulkarni, ancien responsable de l’activité robotique de Scale AI, et Emmanuel Lamacchia, qui a travaillé sur le programme Model Y de Tesla, Foundry Robotics avait déjà levé 20 millions de dollars en amorçage en janvier.
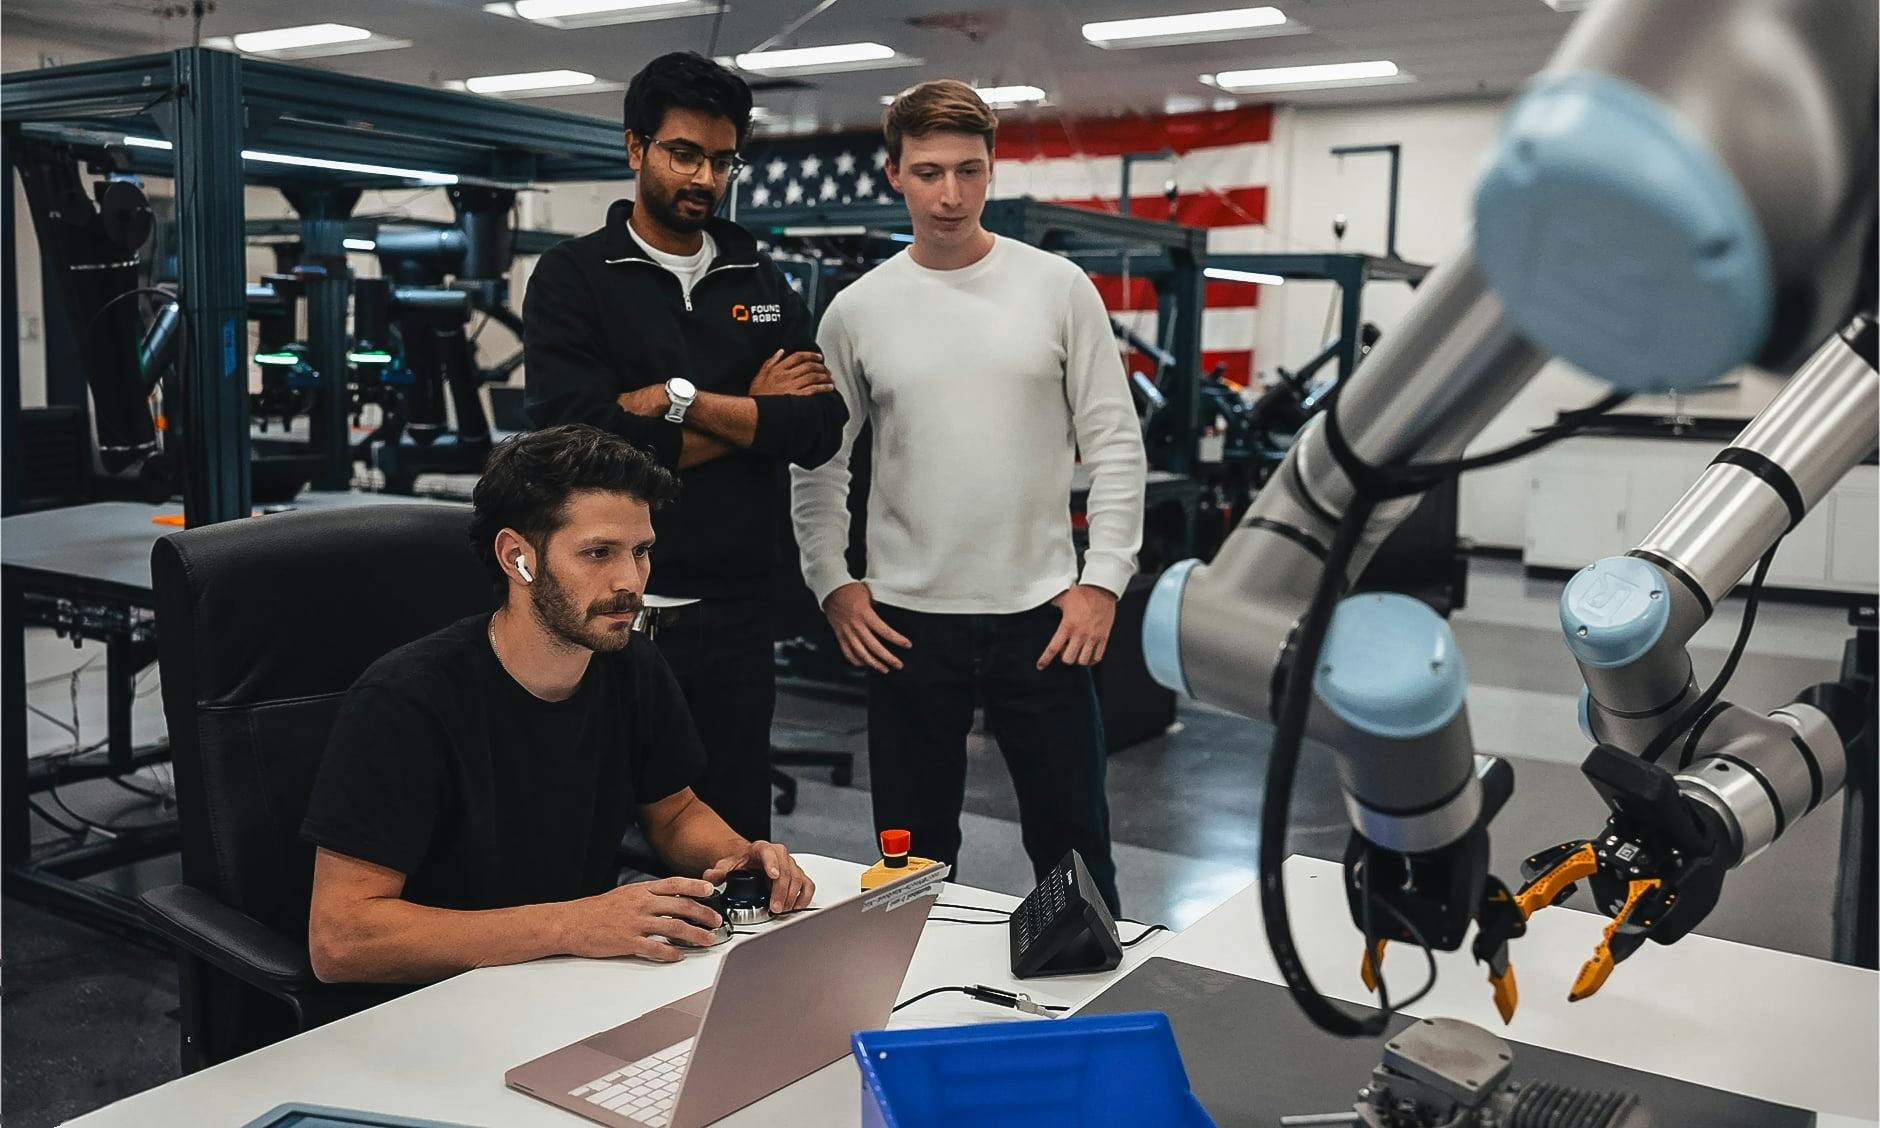
Son premier site couvre environ 130 000 pieds carrés, soit un peu plus de 12 000 mètres carrés. Selon le dirigeant interrogé par Tectonic, il assemble déjà des chiens-robots, des véhicules sous-marins sans équipage, des quadricoptères et des sous-ensembles de satellites pour cinq clients payants.
Le constructeur naval HII est le premier client rendu public. Foundry doit l’aider à augmenter la production de plusieurs systèmes autonomes de petite taille et étudie aussi des sous-ensembles pour des navires plus grands. Ce contrat donne une première mesure concrète de l’activité, au-delà de la seule annonce financière.
FoundryOS orchestre les cellules et les changements de série
Le dispositif repose sur FoundryOS, présenté comme un modèle de fondation robotique doublé d’un système d’exploitation de production. Le logiciel coordonne les cellules robotisées, le calendrier de fabrication et les étapes d’assemblage. L’objectif est de raccourcir les changements de série lorsque l’usine passe d’un drone à une batterie ou à un équipement spatial.
La société s’appuie sur des partenaires pour les bras et les manipulateurs, mais développe aussi certains effecteurs terminaux, notamment des préhenseurs et des outils de fixation. Elle vise surtout l’assemblage électromécanique : positionnement précis, vissage, câblage et opérations qui restent difficiles à automatiser avec une ligne rigide dédiée à un seul produit.
Le pari industriel est que les données recueillies sur chaque production améliorent progressivement les modèles utilisés sur les suivantes. Cette mutualisation doit permettre à une même infrastructure de fabriquer des familles de produits très différentes sans repartir de zéro à chaque contrat.
Un modèle encore à démontrer à grande échelle
Le financement est important pour une entreprise âgée d’un an, mais le défi ne se limite pas à ajouter des robots. Foundry devra montrer que ses cellules restent fiables malgré des changements fréquents de pièces, de tolérances et de volumes, tout en respectant les contraintes de traçabilité propres à la défense.
L’usine généraliste se distingue ainsi des intégrateurs classiques et des fabricants qui automatisent une ligne existante. Si Foundry parvient à conserver un bon taux d’utilisation entre les contrats, son modèle peut réduire le coût d’accès à une production robotisée pour des entreprises qui n’ont pas les volumes nécessaires pour financer leur propre site.
Notre analyse
La levée confirme que l’investissement se déplace du robot isolé vers l’outil de production complet. La valeur promise vient autant de l’orchestration, des effecteurs et des données que du bras lui-même. Les cinq clients et le contrat HII fournissent des premiers repères, mais la capacité à reproduire ce fonctionnement sur plusieurs usines sera le véritable test.
Sources : Tectonic Defense ; FinSMEs.